

Download the
Paisabazaar app Today!
Paisabazaar app Today!
Get instant access to loans, credit cards, and financial tools — all in one place

 Personal Loan
 Business Loan
 Home Loan
 Other Loans


100+ Credit Cards from Top Banks
Compare Best Offers
Completely Digital Process

क्रेडिट कार्ड के बढ़ते बकाया को आसानी से चुकाने के लिए बैलेंस ट्रांसफर एक बेहतर विकल्प हो सकता है। इसके तहत आप एक या उससे अधिक क्रेडिट कार्ड बकाया राशि को किसी दूसरे क्रेडिट कार्ड में ट्रांसफर कर सकते हैं। फिर इसे ज़ीरो या कम ब्याज दर पर चुका सकते हैं।
बता दें, बैलेंस ट्रांसफर का आपके क्रेडिट स्कोर पर सीधे कोई असर नहीं पड़ता है लेकिन ट्रांसफर के बाद की आपकी गतिविधियां क्रेडिट स्कोर पर सकारात्मक और नकारात्मक असर ज़रूर डाल सकती हैं, तो चलिए समझते हैं क्रेडिट कार्ड बैलेंस ट्रांसफर क्या है (Credit Card Balance Transfer) और इसका क्रेडिट स्कोर पर क्या असर पड़ता है?
यह बैंक व एनबीएफसी द्वारा दी जाने वाली एक ऐसी सुविधा है, जिसके तहत आप अपने मौजूदा क्रेडिट कार्ड बकाया को किसी नए क्रेडिट कार्ड या अकाउंट में ट्रांसफर कर सकते हैं। बैंक अक्सर इस नए कार्ड या अकाउंट पर प्रमोशनल या टीजर ब्याज दर ऑफर करते हैं, जो सामान्य ब्याज दर से काफी कम होता है।
हालांकि यह प्रमोशनल इंटरेस्ट रेट एक सीमित अवधि (12, 15 या 18 महीने) तक ही लागू रहता है। बैलेंस ट्रांसफर की मदद से आप अलग-अलग कार्ड या स्रोतों से लिए गए कर्ज़ को एक ही जगह कंसोलिडेट कर सकते हैं, और उसे ब्याज मुक्त या फिर कम ब्याज दर पर चुका सकते हैं।
उदाहरण से समझें- मान लीजिए, रीना के दो क्रेडिट कार्डों पर कुल ₹60,000 का बकाया है, जिन पर उच्च ब्याज दरें लग रही हैं। रीना एक नया क्रेडिट कार्ड लेती है, जिसमें 0% इंटरेस्ट वाला बैलेंस ट्रांसफर ऑफर उपलब्ध है।
वह दोनों कार्डों का बकाया नए कार्ड में ट्रांसफर कर देती है। परिणामस्वरूप-
आसान शब्दों में कहे तो, रीना बैलेंस ट्रांसफर के ज़रिए ब्याज बचाती है, भुगतान को सरल बनाती है और कर्ज़ जल्दी चुका पाती है।
|
ध्यान रखें- बैंक व कार्ड जारीकर्ता बैलेंस ट्रांसफर की गई राशि का 2.5% से 5% तक का बैलेंस ट्रांसफर चार्ज लेते हैं। साथ ही नए कार्ड पर मिला टीजर प्रीरियड या 0% इंटरेस्ट रेट खत्म होने के बाद इस पर बैंक अनुसार सामान्य इंटरेस्ट चार्ज लगना शुरू हो जाता है। |
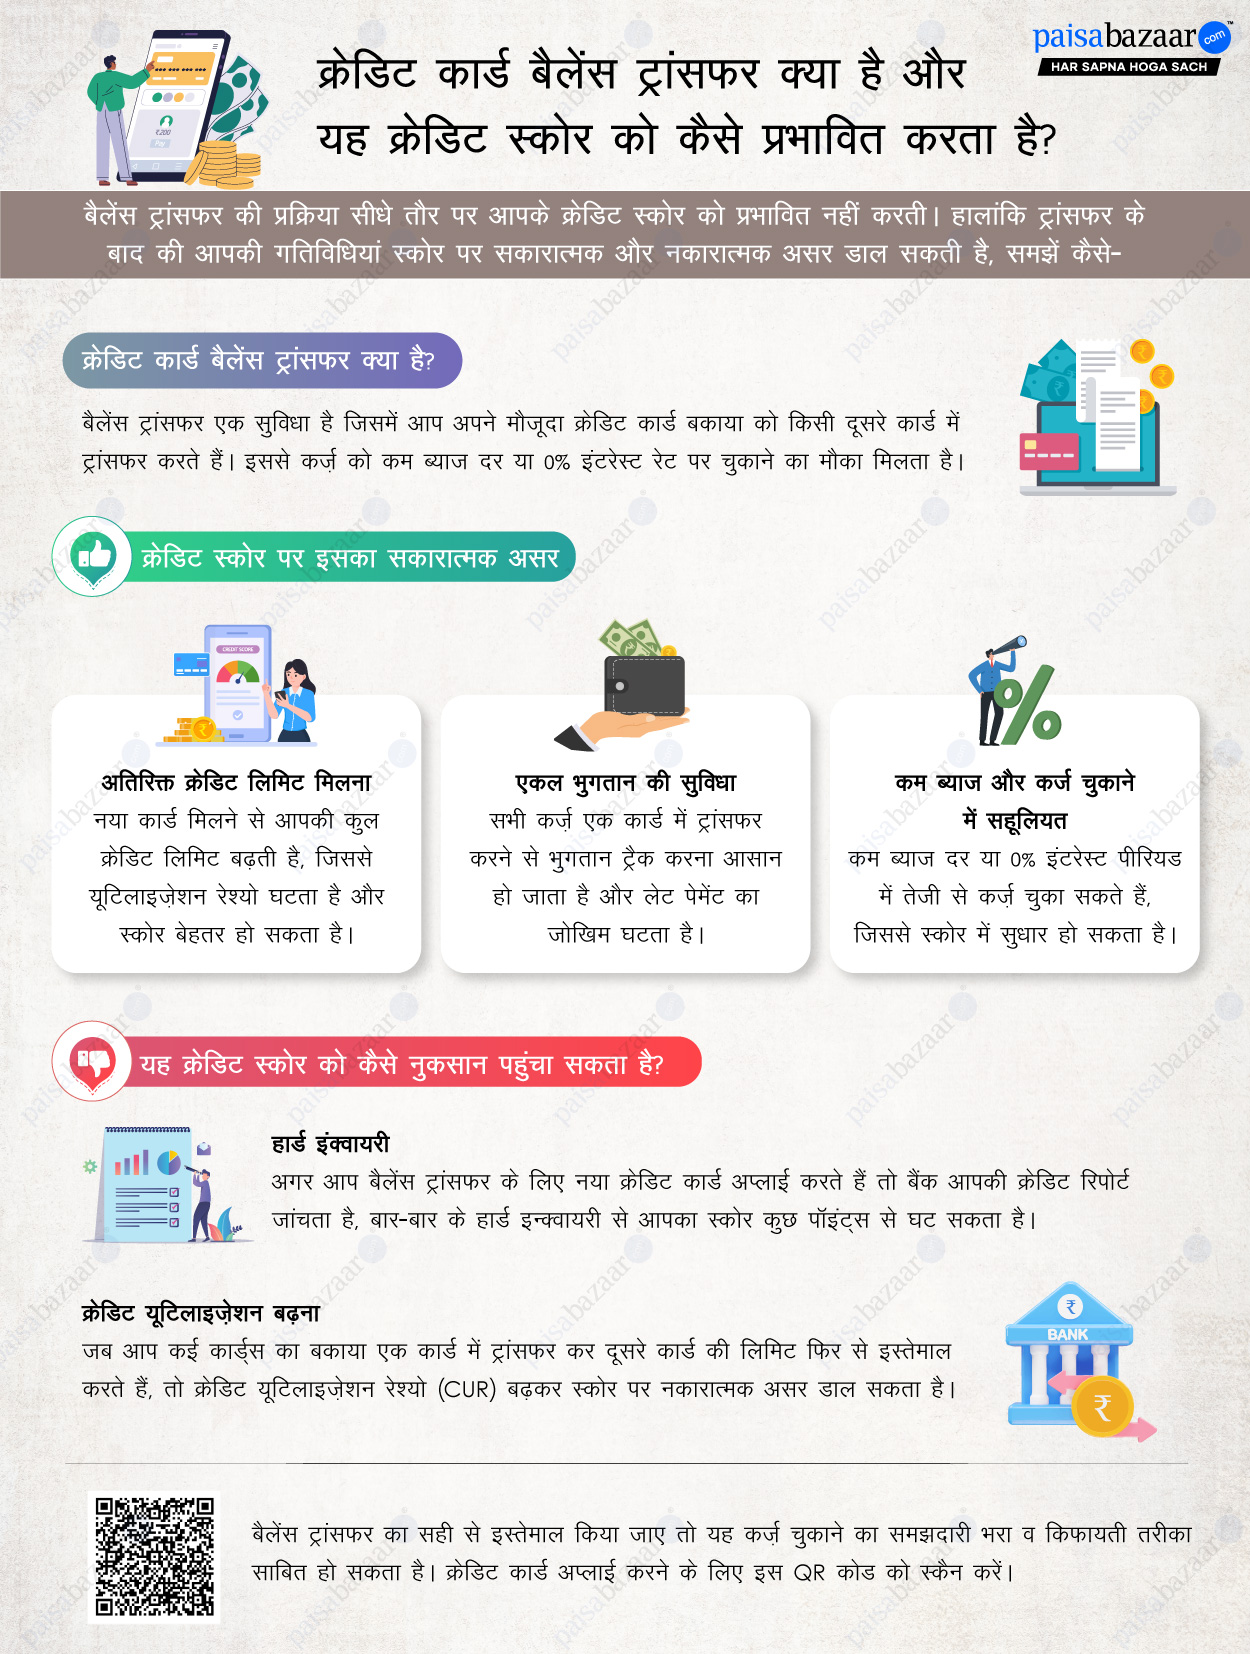
बैलेंस ट्रांसफर का सही से इस्तेमाल करने पर आप इसका अपने क्रेडिट स्कोर पर सकारात्मक प्रभाव देख सकते हैं, जो निम्नलिखित है-
जब आप बैलेंस ट्रांसफर के लिए नया क्रेडिट कार्ड अप्लाई करते हैं तो इससे आपकी कुल क्रेडिट लिमिट (आपके नाम पर मौजूद सभी कार्ड की लिमिट को मिलाकर) बढ़ जाती है। जिससे यूटिलाइजेशन रेश्यो कम हो जाता है। यह क्रेडिट स्कोर सुधारने का एक बेहतर तरीका है। हालांकि यह केवल तभी संभव है जब आप अपने अन्य कार्ड्स की लिमिट को समझदारी से इस्तेमाल करते हैं।
अलग-अलग कार्ड्स के बकाया को एक कार्ड में कंसोलिडेट करने से इसे ट्रैक करना और इसका भुगतान करना आसान हो जाता है। इससे भुगतान में चूक की संभावना कम हो जाती है। और समय से क्रेडिट कार्ड बिल का भुगतान करने से क्रेडिट स्कोर बेहतर बना रहता है।
बैलेंस ट्रांसफर करवाने से नए कार्ड पर आपको जीरो या कम इंटरेस्ट रेट मिलता है। जिसके परिणामस्वरूप आप अपना कर्ज़ जल्दी चुका सकते हैं। क्योंकि पहले जो पैसे ब्याज में जाते थे, अब नए कार्ड पर ब्याज न लगने की वजह से, वह पैसा सीधे मूल राशि के भुगतान में जाता है। इस तरह आप कर्ज़ पहले की अपेक्षा जल्दी चुका सकते हैं।
ये भी पढ़ें: क्रेडिट कार्ड से जुड़ी 6 ऐसी गलतियां, जिनसे बचना चाहिए
बैलैंस ट्रांसफर का क्रेडिट स्कोर पर केवल सकारात्मक असर ही नहीं पड़ता, इसके कुछ नकारात्मक प्रभाव भी हो सकते हैं, जो इस प्रकार हैं-
अगर आप बैलेंस ट्रांसफर के लिए एक नया क्रेडिट कार्ड अप्लाई करते हैं, तो बैंक व कार्ड जारीकर्ता आपका क्रेडिट रिपोर्ट चेक करते हैं, जिसे हार्ड इन्क्वायरी कहते हैं। प्रत्येक हार्ड इन्क्वायरी कुछ समय के लिए आपका क्रेडिट स्कोर कुछ अंकों से गिरा सकता है। ज़्यादातर मामलों में, क्रेडिट इन्क्वायरी आपके क्रेडिट स्कोर को किस तरह प्रभावित करती है, इस बारे में चिंता करने की आवश्यकता नहीं होती है। लेकिन अगर आपका स्कोर बस अच्छा या औसत है तो आपको देखना चाहिए कि क्रेडिट इन्क्वायरी किस तरह आपके क्रेडिट स्कोर को प्रभावित कर रहा है।
क्रेडिट स्कोर के मामले में, क्रेडिट यूटिलाइजेशन रेश्यो काफी मायने रखता है, यानी आपकी कुल क्रेडिट लिमिट कितनी है और कितना इस्तेमाल कर रहे हैं, ये रेश्यो क्रेडिट स्कोर पर बड़ा असर डालता है। इसलिए सलाह दी जाती है बार-बार अपनी क्रेडिट लिमिट का पूरा इस्तेमाल न करें, कोशिश करें इसे 30% से कम रखने की।
वहीं, बैलेंस ट्रांसफर के मामले में, जब आप कई कार्डों का बकाया एक कार्ड में ट्रांसफर कर देते हैं, लेकिन उसी समय बाकी कार्डों की लिमिट फिर से इस्तेमाल करने लगते हैं, तो क्रेडिट यूटिलाइजेशन रेश्यो अचानक बढ़ जाता है। यह क्रेडिट स्कोर को नकारात्मक रूप से प्रभावित करता है।
ये भी पढ़ें- एक अच्छा क्रेडिट स्कोर बनाने या बनाए रखने के लिए 9 सुझाव
बैलेंस ट्रांसफर करवाने के बाद, इससे जुड़ी कुछ बातों का ध्यान रखकर आप इसके लाभ और अधिक कर सकते हैं।
कर्ज़ भुगतान के लिए केवल बैलेंस ट्रांसफर ही एक मात्र विकल्प नहीं है, आप अपनी स्थिति अनुसार निम्नलिखित विकल्प भी चुन सकते हैं।
ये भी पढ़ें- एक से ज़्यादा क्रेडिट कार्ड रखना क्यों है फ़ायदेमंद? चलिए जानते है
बैलेंस ट्रांसफर का सही से इस्तेमाल किया जाए तो यह कर्ज़ चुकाने का समझदारी भरा व किफायती तरीका साबित हो सकता है। बस, कार्ड लिमिट, शुल्क और ब्याज अवधि को ध्यान में रखकर निर्णय लें, ताकि आपका क्रेडिट स्कोर और वित्तीय स्थिरता दोनों सुरक्षित रहें।
 Airport Lounge Access
with every credit card


 with Every Card
Choose a Card Matching Your Lifestyle
Please enter a valid full name
 +91
The entered number doesn't seem to be correct

